【甲醇】弱需拖拽下,甲醇市场涨势难持久
来源: 百川盈孚 2024-01-10 15:22
 收藏
近日甲醇市场一改前期持续走跌态势,尤其是本周西北主产区价格出现明显回升,据百川盈孚数据监测显示:截至到1月10甲醇市场均价为2130元/吨,较1月2日2072元/吨,上调58元/吨,涨幅2.80%。其中内蒙古地区涨幅较为显著,截至到1月10日内蒙古北线价格执行2020元/吨,较元旦节后上调90-140元/吨;内蒙古南线价格执行2030元/吨,较节后上调80元/吨。
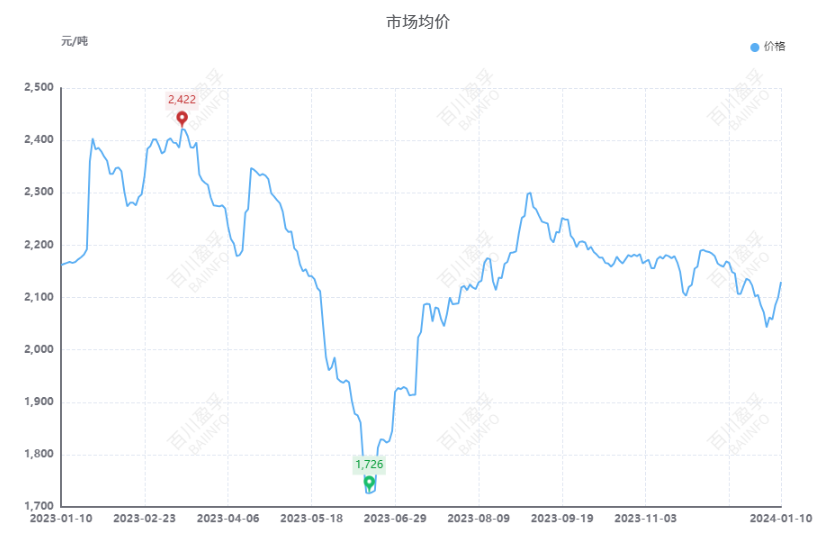
从本轮价格上涨背后的成因来看:主要来自场内用户阶段性集中补空操作,具体分析如下。
其实自9月份开始国内甲醇市场整体上一直处于偏弱局面,价格重心也呈现出震荡走低态势,元旦节后甲醇价格已跌至相对低位,从上周中后期开始部分下游用户以及贸易商在低价刺激下开启一轮逢低补空操作,在此影响下局部厂家出货节奏加快,库存压力得以缓解;本周初内蒙古某大型装置传出重启时间推迟,对生产企业心态形成提振,在供应端利好支撑下本周西北主产区部分企业顺势调涨竞拍价格,于此同时甲醇主力期货盘面走势良好,买盘心态有所回暖,入市采买较为积极,使得部分企业竞拍多有溢价成交。
但从全国甲醇市场价格走势来看,周内西北主产区价格的调涨,对其他区域市场提振效果并不明显,山西、山东价格虽有跟涨,但涨幅均不及主产区,另外像四川、安徽、苏北等地价格甚至出现走跌情况,由此可见本周甲醇市场各区域间交投差异性较大,究其原因还是终端市场需求低迷所致。
甲醇后市如何演绎?此番涨势能否持久?想必是大家比较关注的问题,接下来从以下几个方面进行分析。
一、终端需求回升不足,煤炭冬储行情难展现
近期少数煤矿因搬家倒面等原因暂时停产,但多数煤矿在国家保供增产政策下仍然维持正常生产,整体煤炭供应量较为充足且低价货源较多;而下游需求没有明显释放,电厂补库力度依旧有限,化工行业采购量也相对较少,各方情绪偏观望,预计短期内煤炭冬储行情难有展现,价格弱稳运行为主,甲醇成本面支撑欠佳。
二、西南限气将结束,现货供应存提升预期
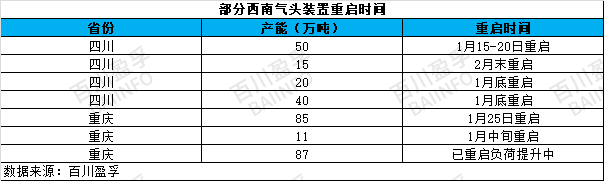
近期国内甲醇市场整体开工率多保持在70%以上,处于中位水平;其中西北主产区近一个月开工持续上调,均在80%以上,场内现货供应较为宽松。再加上近期河南、山东地区部分前期停车装置陆续恢复正常运行,以及1月中下旬起,随着天然气限气结束,西南部分前期停车气头装置将陆续恢复运行,整体行业开工存进一步走高预期;另外临近年关,甲醇生产企业节前排库仍是重中之重,不排除未来有降价出货情况。由于可见短期内甲醇供应保持充裕基调,对市场价格推涨动力不足。
三、消费淡季叠加盈利欠佳,市场需求颓势难扭转
近期浙江、青海、甘肃地区部分烯烃装置停车,主力下游烯烃行业开工将呈下滑趋势,对甲醇市场支撑力度减弱;而传统下游更是难言乐观,首先对于部分传统下游来讲,比如醋酸、甲醛等行业冬季本身就是其消费淡季;其次冬季环保安监趋严,12月下旬,多地发布重污染天气预警,局部地区下游装置在环保管控下存停车以及减产情况,更有部分下游工厂直接进入提前放假模式,进而减少对甲醇的需求;再加上目前整体化工产业不景气,多数下游行业盈利空间大幅“缩水”,经济性欠佳叠加临近新春佳节,下游企业生产积极性难见起色,预计短期内下游开工存进一步下滑趋势。另外虽说春节前夕下游用户存阶段性备货操作,但从去年各节假日前后采购情况来看并未出现集中大量囤货操作,由此推断今年节前业者采购力度或不及预期。
综合来看,短期内甲醇市场基本面偏弱格局难有改善,供强需弱格局下预计本轮价格涨势难以持久,百川盈孚预计短期内甲醇市场价格存回落可能,下调幅度30-40元/吨。
声明: 信息仅供参考,据此操作责任自负。