【基础油】需求面表现不一,基础油市场盘整运行
来源: 百川盈孚 2024-01-09 09:57
 收藏
基础油:需求面表现不一,基础油市场盘整运行。经历元旦假期,基础油市场表现稍有起伏,元旦前期,下游备货操作较少,成交降至年内冰点,终端润滑油调和厂年度订单基本交付完毕,库存维持低位运行,节后归来,大型润滑油公司开启节后小范围补货模式,部分地区基础油炼厂出货顺畅,价格触底反弹,但由于本次补货时间较短且范围有限,炼厂小幅上调价格后多稳价观望后市,同时多数业者对后市持看空心态,贸易商择机抄底补货,现货交投氛围回归清淡走势,价格虽然持稳但成交存议价空间。
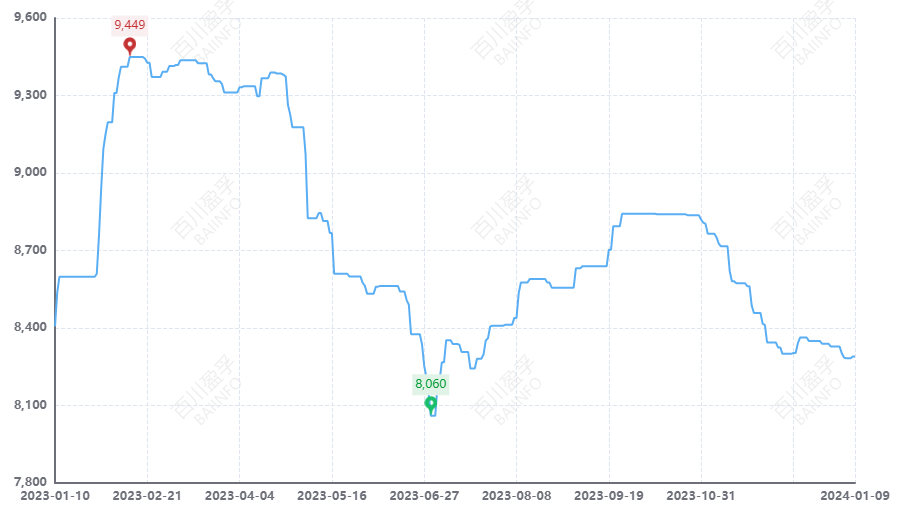
图:基础油国内均价(元/吨)
供应方面:目前山东、华东、华中地区均有炼厂停车检修,开工时间待定,但目前市场现货供应充足,国内基础油产能利用率维持在43-44%左右。
需求方面:现阶段需求表现较为一般,消息面对市场难以形成长期有效指引,需求表现较往年同期偏淡,贸易商入市操作积极性较低,成交长期维持刚需小单补货。
成本方面:目前国内加氢尾油成交价格为6317元/吨,较前期稍有下跌,蜡油市场大面持稳为主,成本面支撑仍存,下游企业利润平稳,询盘意向价格偏低,采购积极性一般,基础油行业理论成本均价环比减少。
利润方面:国内基础油理论成本较前期有所减少,基础油市场价格同步跟跌,炼厂利润较前期有所减少。
库存方面:目前市场整体库存处于中位,需求受挫导致市场库存消耗缓慢,进入新的销售周期,炼厂挺价保利心态较强,继续调价意向不高,库存有所攀升。
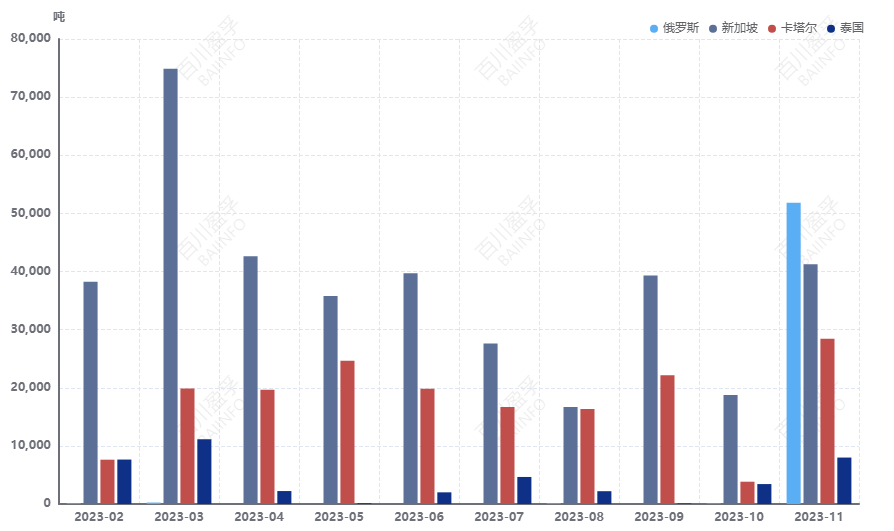
进出口:近期进口市场价格稳中走跌,一类油泰国150BS现货报价不变,二类油市场价格大幅走跌,随着台塑检修完毕,现货资源陆续到港,供需形势逆转,价格进入下行通道。三类油本周继续稳价。2023年138430.923 吨,从进口国家上来看,11 月国内基础油的进口国主要来自俄罗斯,其占比 37%,其次是新加坡,占比 30%;从进口省份上来看,11 月主要来自天津市、江苏省、广东省和浙江省,分别占比 42%、24%、15%和 11%。从出口国家上来看,11 月国内基础油出口国主要是新加坡,占总出口量的 29%;从出口省份上来看,11 月基础油出口省份主要是福建市,北京省,分别占比 29%、27%。
图:基础油进出口总量(吨)
后市预测:原油市场:预计后续国际原油走势或区间震荡。后续需关注中东地缘政治局势、欧佩克等减产的具体落地情况及美国经济数据表现。国内柴油市场:柴油处于需求淡季,工程基建开工处于年内最低,柴油需求短期内仍维持淡稳运行。随着本次限价上调落实,市场价格多已至高位,下游接受度不高,加剧市场交投疲软,故预计下周柴油支撑薄弱,价格或小幅有跌,整体幅度在0-50元/吨。基础油市场:步入月中下旬,贸易商及下游调和厂或有春节前备货操作,但预期不及往年,且当前市场资源供应充足,基础油价格反弹空间有限。后续多关注原油及柴油价格走势,预计短期国产基础油150N市场均价围绕在8200-8300元/吨。
声明: 信息仅供参考,据此操作责任自负。