乙烯:场内现货流通减量 支撑国内价格走高
来源: 百川盈孚 2024-01-10 15:10
 收藏
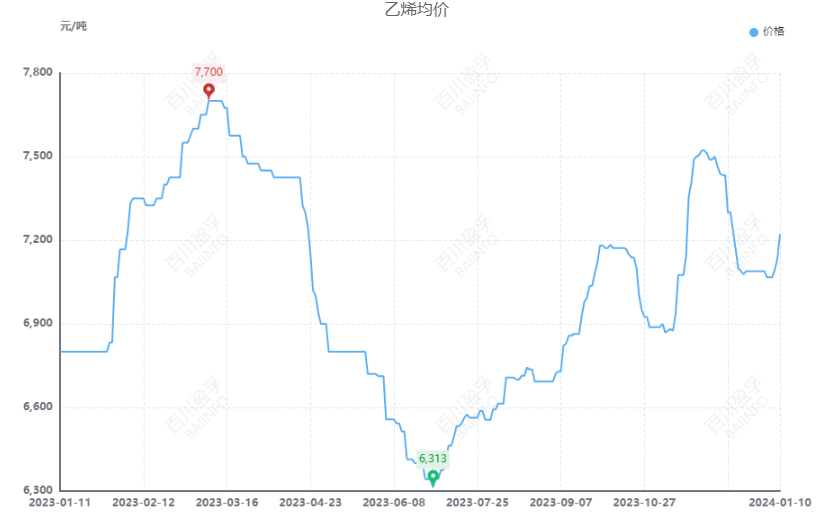
周前期,乙烯下游的利润有所修复,下游工厂对乙烯的需求增加推动乙烯市场报价上涨,场内交投氛围好转;周后期,因胡塞武装对红海航道的袭击仍在继续加之今年与进口国因关税等原因使得订单商谈量递减,目前进口货源较之前大大减少。部分依靠进口船运原料的工厂被迫减负,工厂外放量减少使场内可流通现货减量,国内乙烯市场处于缺货状态,主力工厂积极推涨,乙烯价格攀升。
截至写稿,国内工厂报盘价格在6950-7500元/吨之间,市场均价为7278元/吨,较上个工作日上涨134元/吨,涨幅为1.88%。CFR东北亚下跌5至855美元/吨,CFR东南亚暂稳至850美元/吨;FD美国海湾上涨0.9至19.3分/磅;FD西北欧下跌1至674欧元/吨,CIF西北欧下跌4至711美元/吨。
需求端:聚乙烯报盘走软,场内部分装置继续停车。下游工厂接货积极性不高,场内成交气氛一般。
乙二醇下游备货情绪不佳,乙烯制开工负荷约为58.56%,浙江一套38万吨乙二醇装置于近日停车检修。终端部分纺织工厂开始放假,导致乙二醇对原料需求不高。
苯乙烯消息面指引有限,行情或试探性拉涨,国内多数装置持续停车中,苯乙烯日开工水平在82.97%。下游与终端行业局部地区正值淡季需求偏弱。
环氧乙烷市场横盘整理,观望情绪持续发酵。主流市场存在一套装置停车检修,故环氧乙烷需求量缩减,下游市场表现一般,疲态难改。
聚氯乙烯市场难见起色,需求表现清淡。部分企业近期略有下调开工,整体成交表现不温不火。
后市来看,红海袭击事件导致航运改道或推升原油成本,加上今年原料及乙烯进口量减少导致场内现货不足,这些利好因素支撑价格上涨。但因下游终端的接货积极性不佳,需求有限使场内交投氛围一般。长期来看,后续国内乙烯市场可能将以卖方市场为主,故预计国内乙烯市场走势上行,预计国内乙烯价格在7200-7500元/吨之间震荡。
声明: 信息仅供参考,据此操作责任自负。