【PVC】年关将至,淡季影响下需求愈发清淡
来源: 百川盈孚 2024-01-22 11:43
 收藏
一、PVC期价触底反弹,但市场表现仍显弱势
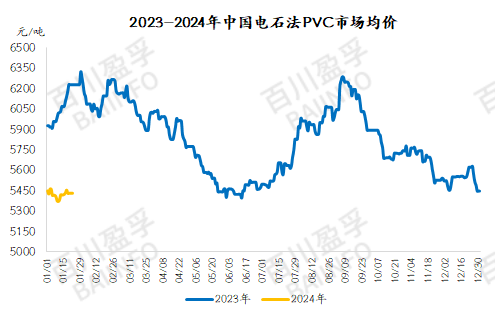
1月初偏弱的宏观环境影响下,PVC期货市场表现欠佳,走势持续下滑,影响现货市场行情低迷,价格跌跌不休,然而整体来看因现货市场价格偏低,叠加部分下游制品企业春节前补货意愿的显现,使之场内成交略有增加,但因房地产行情未见好转,且正值淡季,下游开工不高,使之PVC需求相对来说增幅有限,整体来看较往年仍处弱势。PVC期货在10号收盘价跌破5800元/吨之后,在资金流动影响下开始减仓上行,PVC现货市场行情随之反弹,但因市场情绪偏向悲观,且终端对于涨价抵触的影响下,市场参与者调价谨慎,现货市场价格跟进缓慢,企业多稳价出货为主,但终端随着月末的临近,以及节前备货逐渐结束,导致需求清淡,整体交投表现弱势。截止到发稿日,PVC市场支撑匮乏,行情走势欠佳,且终端已在陆续进入假期,下游需求弱势僵持。目前电石法PVC各区域均价5428元/吨,较上月环比下跌3.42%;乙烯法PVC各区域均价5866元/吨,较上月环比下跌1.82%。
二、PVC成本支撑减弱,企业亏损难以好转
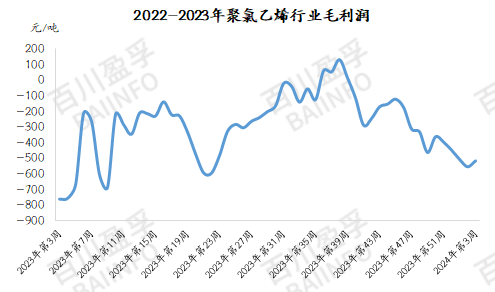
因1月以来电石货源偏紧的情况得到缓解,其货源供应较为充裕,且在PVC低迷的行情下,带动电石价格有所下滑,因此自1月以来PVC成本端略有缩紧,而利润则是在PVC企业表现欠佳的报价影响下,亏损逐渐增加,导致企业成交压力增大。截至发稿日,外采电石的电石法PVC生产企业平均每吨亏损600-1200元左右,外采乙烯的乙烯法PVC生产企业则处于盈亏边缘。
三、企业偶有检修,开工仍然偏高
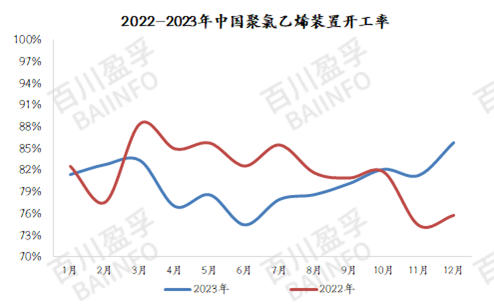
本月有部分企业存在临时小检修,且在库存压力,以及环境污染带来的不可抗力影响下,部分企业略有降负生产,但整体来看开工下调幅度不大,整体供应仍处高位。截止到发稿日,电石法PVC生产装置整体开工率在80.10%;乙烯法PVC生产装置整体开工率84.51%。
四、淡季不断加深影响下,需求只减不增
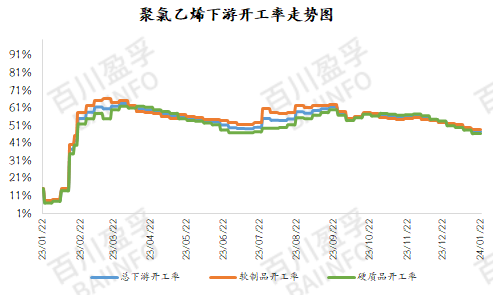
1月之后,因春节逐渐临近,部分下游春节放假计划开始提上日程,使之整体PVC下游开工出现缓慢下滑,而月初虽有部分节前备货需求显现,但十分有限,整体终端需求仍是疲态难改。
五、结合上述内容,对于1月末到2月初PVC行情走势分析如下:
1、随着库存压力增大或有降负计划,同时新增投产仍有预期:寒冷气候影响下,PVC企业检修计划未见增加,但因不断减弱的需求影响,企业为缓解出货压力或有降负,但个别企业仍在1月末有嫌憎产能投产计划,或使之1月末到2月初PVC供应表现略有增加。
2、假期临近,下游需求或持续下滑:随着春节不断临近,PVC下游制品企业或将陆续进入假期,影响终端开工宽幅走弱,同时市场也将迎来有价无市的阶段,因此预计1月末到2月初PVC终端需求或不断减弱。
3、成本或有小涨,企业亏损仍较为严峻:因PVC市场行情仍有看空预期,加之PVC企业开工不稳定,且随着电石供应量的逐步释放,各地下游企业到货或日渐增多,预计电石市场走势或弱势下行,同时影响PVC成本下降,另外,PVC市场价格亦存在下跌的可能,因此预计企业亏损或仍将持续。
综上所述,1月末到2月初PVC市场需求或不断减弱,且供应尚存在一定增强可能,预计后续PVC行业库存将出现宽幅累库,使之企业出货压力不断增大,场内看空情绪增加,因此预计1月末到2月初PVC市场行情或下跌为主,预计下跌幅度100-150元/吨。
声明: 信息仅供参考,据此操作责任自负。