【铁矿石】市场情绪稍有好转,进口矿价格上涨运行
来源: 百川盈孚 2024-01-19 14:43
 收藏
截止1月18日,62%品位的铁矿石普氏价格指数为131.05美元/吨。
市场综述:铁矿石市场上涨运行。今日黑色系盘面全线翻红,市场情绪有所恢复,港口依然延续累库,供应端整体处于充足水平,贸易商出货积极,报价随行就市;钢厂因亏损主动减产,使补库需求逐渐减弱,采购持稳观望为主,整体成交一般,预计短期内矿价以窄幅震荡运行为主。
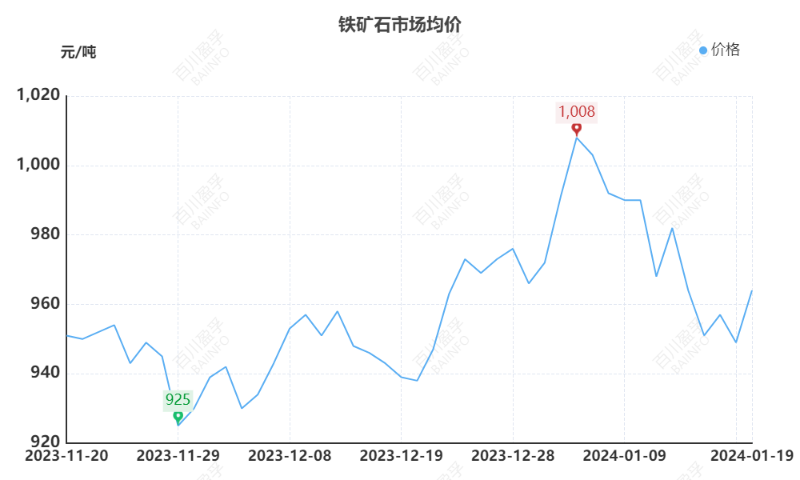
近一月铁矿石市场价格
期货方面,63.5%印粉CFR报144.65-145.65美元/吨,62.5%澳块CFR报155.65-156.65美元/吨,澳大利亚61.5%PB粉CFR报 147.5-148.5美元/吨。现货价格,63.5%印粉含税湿吨价格报971-981元/吨,62%印粉含税湿吨价格报939-949元/吨,巴西粗粉62.5%含税湿吨报1007元/吨,澳大利亚PB粉61.5%含税湿吨港口价格报1013-1023元/吨。
供需方面:截至上期澳洲巴西19港铁矿发运总量2115.2万吨,环比减少642.2万吨。澳洲发运量1697.6万吨,环比减少114.3万吨。全球铁矿石发运总量2690.5万吨,环比减少657.2万吨。供应端,受矿山季末冲量结束的影响,铁矿石发运量呈季节性回落。反观需求端,高炉复产数量逐步增多,但同时检修高炉数量仍旧偏多,导致整体的铁水增量有限。
库存方面:截至上期,进口铁矿石45个港口进口铁矿库存为12621.11万吨,环比增376.36万吨;日均疏港量为312.81万吨,环比增7.53万吨;在港船舶数158条增23条,中国45港铁矿石库存延续累库趋势。
下游市场方面:管材:无缝管主稳,成本暂有支撑,需求延续下降态势,短期价格延续持稳;焊管持稳个跌,管厂检修增多,对管价形成一定支撑,市场内调价意愿偏低,观望情绪持续,预计短期内管材价格以主稳个调运行为主。
焦炭方面:焦炭市场暂稳运行,受利润影响,焦企限产现象增多,焦炭供应量收缩。同时,产地炼焦煤竞拍出现企稳迹象,焦炭三轮提降预期走弱。考虑到在成材需求疲弱的大背景下,钢厂对原燃料压价意向仍存,预计短期内焦炭价格以持稳运行为主。
综合来看,钢厂利润大多维持在低位水平,不过部分钢厂考虑春节假期因素,对于节前补库开始有所行动。也有部分钢厂视铁矿价格表现,补库尚未开启。后续随着钢厂开始陆续启动补库,港口库存累积有望放缓,对于铁矿价格存在一定底部支撑,预计短期铁矿石价格将窄幅震荡运行为主,价格调整幅度在10-30元/吨左右,后期应该持续关注钢厂生产情况以及成材端下游实际需求情况。
声明: 信息仅供参考,据此操作责任自负。