【硫酸】“供给过剩”的硫酸将何去何从?
来源: 百川盈孚 2026-08-24 16:58
 收藏
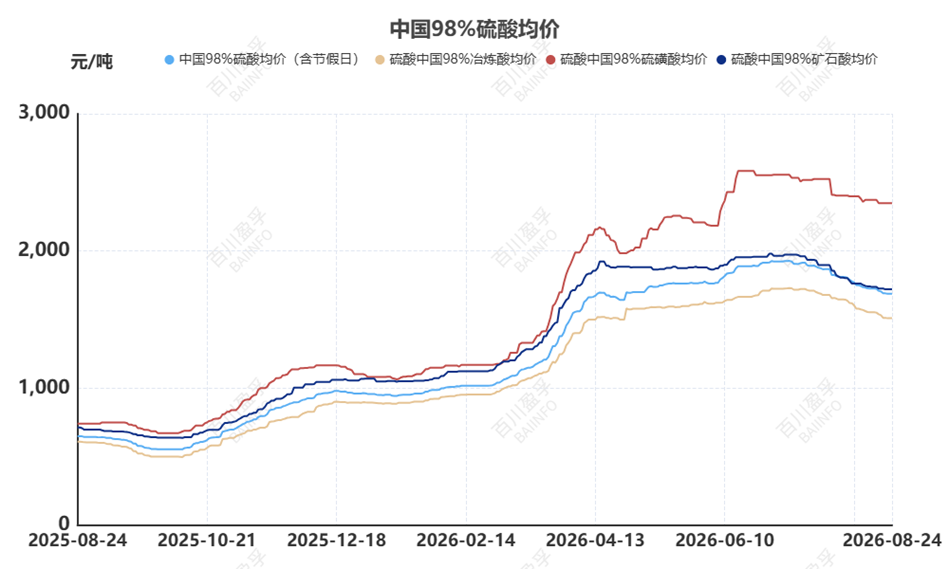
8月24日,百川盈孚98%酸市场均价1689元/吨。自7月9日98%酸价格上涨至1928元/吨后,98%酸价格震荡下行,累计下调239元/吨,幅度-12.4%。价格下调主因供大于求。检修装置逐步复产,货源释放,但下游磷肥秋备迟迟未启动,钛白粉等化工需求偏弱,库存抬升,酸价持续下行。在硫酸出口受限背景下,过剩压力向内集中,行业陷入“成本高位、需求偏弱、库存累积”的博弈困局。
一、“硫酸过剩”格局如何形成的?
1、需求端:传统下游持续偏弱,难消化增量供给
磷肥秋季备货不断延后,磷铵企业维持刚需采购,开工不高。自7月中旬以来,磷酸一铵开工率在42%-43%,磷酸二铵开工率在46-50%,二铵开工率虽有小幅提升,但对硫酸拉动有限,是拖累硫酸市场重要因素。
磷酸氢钙开工率持续大幅下滑,由7月中旬的44.54%降至21.33%,多数磷酸氢钙生产企业已处于亏损状态,下游采购仍以刚需补库为主,暂无集中放量迹象,严重拖累硫酸行情。
硫酸法金红石型钛白粉,开工情况较前期高位有所下调,由7月中旬的76.46%降至72.28%但整体供给仍显宽松,厂商库存压力持续存在,面对去库不畅的局面,对原料硫酸的需求难有放量。
2、供应端:检修结束,货源集中释放
前期检修冶炼装置陆续复产,硫酸增量释放。自7月下旬至今,山东120万吨/年硫酸装置7月25日检修结束;湖北150万吨/年硫酸装置8月5日检修结束。
当前不可忽视的政策背景下,普通工业硫酸出口受限,外销通道几乎关闭,增量货源全部国内市场消耗,加剧国内供给压力。
3、市场表现:库存走高,价格重心下移
多数地区酸价持续回落,部分企业让利排库。98%酸大幅降价的地区主要在安徽、江西、山东、华中、云南地区,各地价格已累计下调2-5轮,累计下调280-370元/吨。当前各地98%冶炼酸价格分别维持在1455-1515元/吨、1490-1650元/吨、1300-1560元/吨、1300-1610元/吨、1170-1370元/吨。
二、“硫酸过剩”格局的矛盾
1、副产品的属性:冶炼酸跟随冶炼装置产出,冶炼厂不能随意为硫酸减产;部分酸企被动承受过剩压力,去库手段有限,只能靠降价、外发、罐存来消化货源。
2、库存压力:硫酸强腐蚀性,储罐库容存在上限,库存到达高位后,企业被迫进一步降价排库,加剧市场下行压力。
3、需求预期反复落空:市场寄望磷肥秋季备货,但8月下旬备货仍未落地,市场信心偏弱,买涨不买跌心态蔓延,新单成交清淡。
整体而言,硫酸的供给过剩,是供应恢复、需求淡季、出口受限多重因素共振的结果。短期过剩压力难以快速出清,行情拐点高度依赖下游磷肥需求的实质性回暖;在没有明确需求驱动前,市场或维持弱运行,行业将进入库存博弈阶段。
后市预测:
硫磺、硫铁矿行情震荡下行为主。硫产业链行情偏弱,场内看跌情绪持续扩散。供应端利好支撑有限。部分地区有硫酸企业检修或停车持续。硫磺制酸因原料成本与货源紧缺停产或低负荷生产。需求端无明显起色。磷肥、磷酸氢钙新单稀少,库存消化缓慢,出货承压。预计9月国内98%硫酸价格仍存下行压力,行情或迎来拐点。硫酸市场走势高度依赖下游需求实质释放,若无集中补单形成有效支撑,硫酸市场大概率延续弱势下行格局。后市重点关注国内山东,安徽,江西,广西地区装置检修情况及9月磷肥出口管控政策变化,二者为当前硫酸市场主要的利好驱动因素。
声明: 信息仅供参考,据此操作责任自负。