【预焙阳极】下半年新建集中投产,预焙阳极市场供需格局如何演绎?
来源: 百川盈孚 2026-06-29 10:29
 收藏
供给端:全年检修缩量有限,下半年新产能集中释放
一、总供给情况
据百川盈孚统计,截至2026年6月中国预焙阳极行业总产能3318.6万吨,同比增长8.22%,上半年总产量预计1275.6万吨,同比增长8.62%,产能和产量增速同步抬升,核心增量源自2025年下半年253.5万吨新建产能持续爬坡释放,同时供给端亦存在阶段性减量,山东、山西、甘肃、云南等多地焙烧炉陆续开始计划性检修,区域供应小幅收缩,期间企业通过外采、代培或库存保证平稳供货,下游铝厂长协订单未见收缩,随着 2026年下半年预计有280万吨新建产能投产,可对冲一定的检修缩量,市场整体供应将持续增加。
二、检修情况
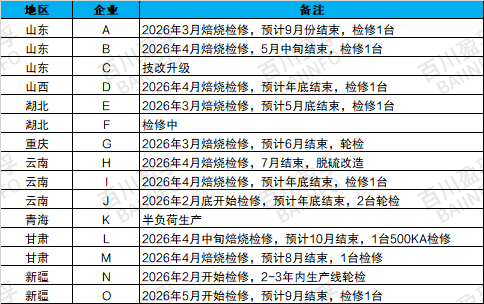
2026年中国预焙阳极检修企业15家,各区域减产差异显著:山东和山西检修的配套阳极居多,企业通过外采或另一条生产线满产保证供应,对下游订单基本无影响;湖北检修的2家均为商业阳极,预计可减产约2万吨,期间下游订单减量;重庆1家企业检修,二季度影响产量约2.29万吨;云南检修的为1家配套和1家商业阳极,月度减产规模居目前首位,供给缺口加大,影响产量约12.85万吨;青海15万吨产能长期半负荷生产,月均减产1.7万吨;甘肃均为配套企业,二季度减产约2.34万吨,三季度持续降产;新疆2家企业检修,月均影响产量5000吨。
综合来看,2026年上半年检修企业虽多,但均属计划性检修,多数企业仅为单台焙烧炉检修,部分企业生产线轮检,而企业则企业通过内部生产调配、外采炭块或者生块代培补足产出缺口,对下游铝厂供货保持稳定,长协订单未出现明显减量,市场整体供应收缩幅度有限。
表1:2026年国内预焙阳极装置检修运行情况
三、新建产能
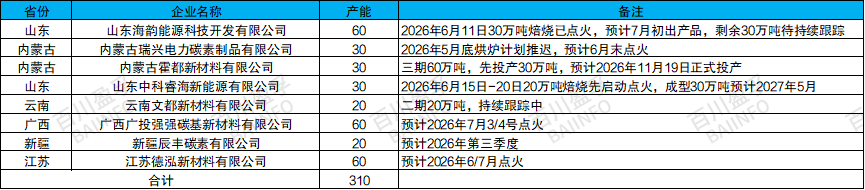
2026年下半年预焙阳极整体供应呈持续增量态势,全年新增投产产能合计312万吨,投放集中于下半年,其中山东90万吨、内蒙古60万吨、广西60万吨、江苏60万吨、云南20万吨、新疆20万吨。
投产进度分化明显:强强项目烘炉周期约2个月,9月正式产出成品;新疆辰丰若三季度顺利点火,四季度可出产品,根据目前企业建设进度预判,三季度投产释放规模将高于四季度,若江苏德泓如期点火,三季度新增产能可达240万吨,四季度新增产能70万吨。(以上数据均按照预计出产品时间计算)
表2:2026年国内预焙阳极新建产能(万吨)
需求端:国内需求平稳托底,海外增量打开外销空间
一、国内需求
2026年上半年电解铝行业整体开工已突破4500万吨,行业理论开工产能高达4520.9万吨,较去年同期增长126.9万吨,增量主要来源于新疆(12万吨)、内蒙古(35万吨)、辽宁(复产30万吨)净增产能投产,减量主要分布在山东和内蒙地区,总的增量显著大于减量,对阳极的需求持续抬升。
2026下半年减产、新增情况均存,其中新投产能预计21.9万吨,均为闲置指标重启,这些地区对预焙阳极的需求呈小增态势;待减产规模112.4万吨,主要集中在山东、新疆和内蒙古地区,多因违规产能出清和产能转移或置换、后续这些地区对预焙阳极需求或有小幅收缩。
二、海外需求
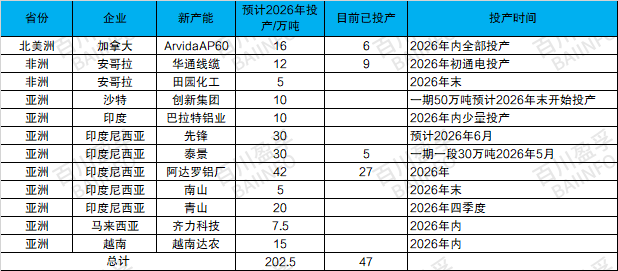
截止2026年5月,全球(除中国)电解铝建成产能为3626.5万吨,开工产能2902.3万吨,开工率为80.03%,对预焙阳极刚需良好。伊朗媒体6月15日报道,后续美伊双方会谈确定后续安排,随着国际关系的缓和,中东被迫关停的大部分铝厂或可逐步复产,不过预计复产周期较长,需求增量有限,印尼、安哥拉、沙特、越南等地2026年内待新投产能仍有155.5万吨,随着电解铝新建产能逐渐增加,海外需求释放,将为预焙阳极出口带来一定增长空间。
表3:2026年全球电解铝拟投产、在建产能可投产明细(除中国外)
综合来看,2026年预焙阳极行业检修与新投产能双线交织,炭素企业技改、检修贯穿全年,造成供给阶段性、区域性小幅收缩,下半年新建产能集中投产放量,增减产互现下市场供应格局较为宽松。下游国内电解铝产能天花板约束内需增长,行业过剩压力凸显,海外电解铝新建浪潮带来出口增量,成为缓解过剩压力的关键变量,未来预焙阳极行业供给端将持续向头部企业集中、需求端则进一步向海外市场倾斜调整。
声明: 信息仅供参考,据此操作责任自负。