【豆粕】油厂有意挺价?豆粕价格大涨
来源: 百川盈孚 2024-03-11 15:02
 收藏
市场综述:截至2024年3月11日,国内豆粕现货均价3462元/吨,较周五价格上涨142元/吨,涨幅4.28%。这是国内农历新年后首个高点。
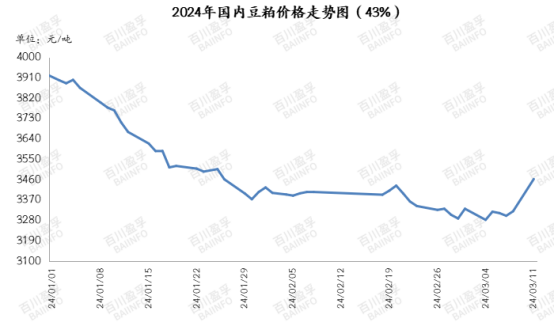
自春节过后,豆粕市场虽无明显利好提振,且市场多方看空情绪不断升温,但整体价格保持区间波动,市场均价始终未跌破3200元/吨关口。原料面,节后巴西升贴水大幅反弹,进口大豆成本增加,油厂方面获得一定挺价动力。供应面,受压榨利润率低和农历新年假期期间船舶抵港减少的拖累,今年前两个月中国大豆进口量降至近年低点,但对油厂压榨方面影响不大,豆粕库存仍处于同期高位水平,市场供应相对充足。需求面,下游饲料企业以及贸易商仍保持相对谨慎态度,随用随采或者保持一周以内库存量进行采购,虽采购积极性不高,但定量需求也令油厂出货节奏相对良好。以上是对春节后一段时间的总结,下面回到近期的一些行情变化。
上周巴西升贴水偏强,给国内豆粕期货市场带来一定支撑,但由于缺乏美豆的配合,盘面整体反弹有限,但周五大量消息涌现,传言3月国内大豆供应预计偏紧而引发的行情变化。总结下来,无非是部分地区油厂出现大豆到港延误现象,油厂开始提价、限量销售,而下游在库存偏低情况下出现恐慌心理,令国内豆粕现货成交持续放量,使得在周末期间持续疲软的国内豆粕现货报价大幅拉涨,基差也跟随上涨,这也导致今日豆粕现货市场价格较上周大幅上涨。据百川盈孚统计,2024年3月8日全国主要油厂豆粕成交53.93万吨,较上一交易日增加14.38万吨。
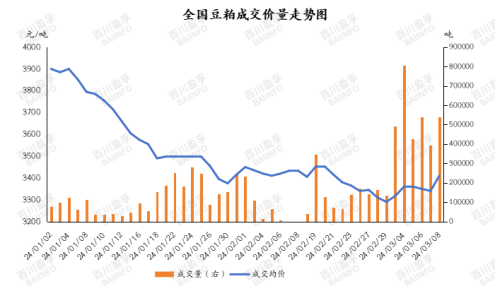
后市展望:从短期来看,预计本周内市场或保持偏强趋势运行。下游饲料企业等需方面临突然大涨豆粕价格或有措手不及。据部分油厂了解,今日价格大涨,但整体成交或有减少风险,一方面需方对于突然的高价接受能力偏弱;另一方面,下游等待后续几天价格相对平稳,观望情绪短期内将占据上峰。从长期来看,价格走势仍将回归由供需基本面主导。无论是巴西升贴水的止跌反弹,亦或是油厂挺价带来的短期现货拉涨,都不能改变全球豆系供需宽松的格局,同时4、5月预计千万吨级别的进口大豆到港量,远期豆粕弱势局面或难以改变。
声明: 信息仅供参考,据此操作责任自负。