【PVC】市场需求尚未恢复,行情震荡整理为主
来源: 百川盈孚 2024-02-23 11:27
 收藏
一、PVC行情稳中偏弱,价格支撑匮乏
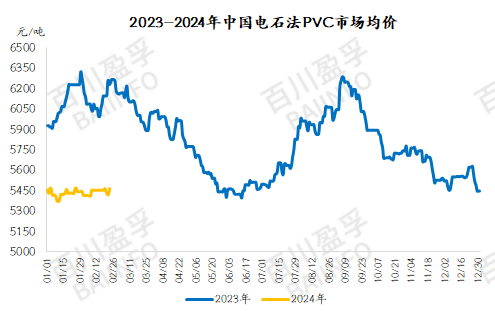
进入2月,随着春节假期的逐渐临近,PVC企业、贸易商及下游纷纷过渡到假期模式,期货市场虽有震荡,但对于现货市场影响有限,现货价格基本以稳定为主,临近节前,期货价格宽幅拉涨,带动现货市场价格出现明显走高,市场虽偶有询盘,但PVC下游及贸易商基本均已放假,暂无拿货意愿,场内成交寥寥无几,行业库存累库为主,PVC生产企业多封盘不报价,部分报价企业稳定,新单承接清淡。春节期间,PVC市场有价无市,场内报价不多,且成交难寻,企业主发前期预售订单为主,库存持续累库。节后,PVC期货首日开盘盘面下滑,后续虽有回升,但市场内观望情绪为主,企业及贸易商调价信心不高,终端需求恢复缓慢,市场成交清淡。目前电石法PVC各区域均价5463元/吨,较上月环比上涨0.68%;乙烯法PVC各区域均价5866元/吨,较上月环比稳定。
二、不同工艺PVC成本变化不一,利润整体仍有亏损
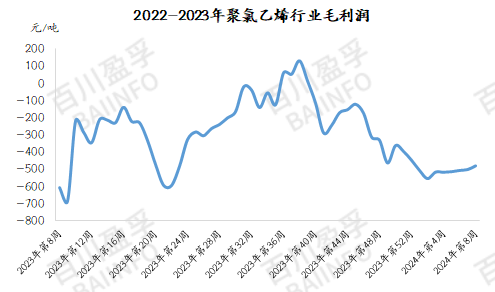
因2月以来PVC上游电石货源充裕,使之价格走势下滑为主,带动电石法PVC成本端有所减弱,而乙烯价格则是上涨为主,使之乙烯法PVC成本走高,同时PVC价格春节前后变化不大,使之电石法PVC亏损略有减少,但乙烯法PVC利润则表现欠佳。截至发稿日,外采电石的电石法PVC生产企业平均每吨亏损600-1200元左右,外采乙烯的乙烯法PVC生产企业仍处于盈亏边缘。
三、企业检修不多,开工维持高位
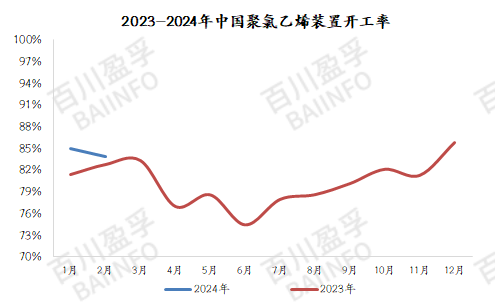
自2月以来,因临近春节,企业检修计划寥寥无几,虽有个别企业因库存压力小幅降低开工,但整体来看开工仍维持高位。截止到发稿日,电石法PVC生产装置整体开工率在79.29%;乙烯法PVC生产装置整体开工率84.94%。
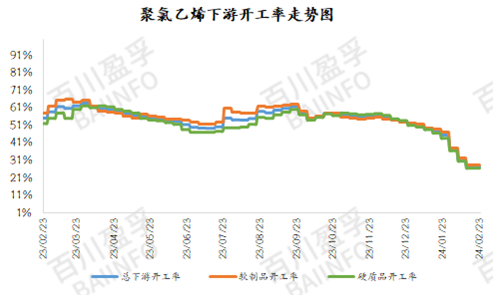
四、春节假期影响下,终端需求弱势僵持
2月正值春节假期,多数PVC下游企业均进入假期模式,使之市场内对于PVC的需求寥寥无几,市场成交表现清淡。
五、结合上述内容,对于2月末到3月PVC行情走势分析如下:
1、个别企业存在投产预期,产量或有增加:进入3月PVC春检陆续到来,企业降负或停车检修略有增加,但与此同时,部分企业PVC装置有量产计划,或使之2月末到3月PVC供应表现或有提升。
2、节后PVC下游开工逐渐恢复,需求或有增加:随着春节假期的结束,PVC下游开工存在恢复预期,多数下游企业预计在正月十五后逐渐提负,或使之场内需求提升,因此预计2月末到3月PVC终端需求或增长为主。
3、成本或有小涨,企业亏损仍较为严峻:因上游电石货源供应正常,预计其价格走势或稳中偏弱,或将影响PVC成本小幅下滑,另外,PVC市场价格短期内仍存在下跌的可能,因此预计企业亏损或持续为主。
综上所述,2月末到3月PVC市场需求或有回暖可能,同时供应亦有提升空间,预计后续PVC行业库存消化缓慢,或仍将拖累市场行情,因此预计2月末到3月PVC市场行情或小幅下跌,预计下跌幅度100-150元/吨。
声明: 信息仅供参考,据此操作责任自负。